Assurance startup B2B : les garanties à prévoir pour protéger clients, dirigeants et activité
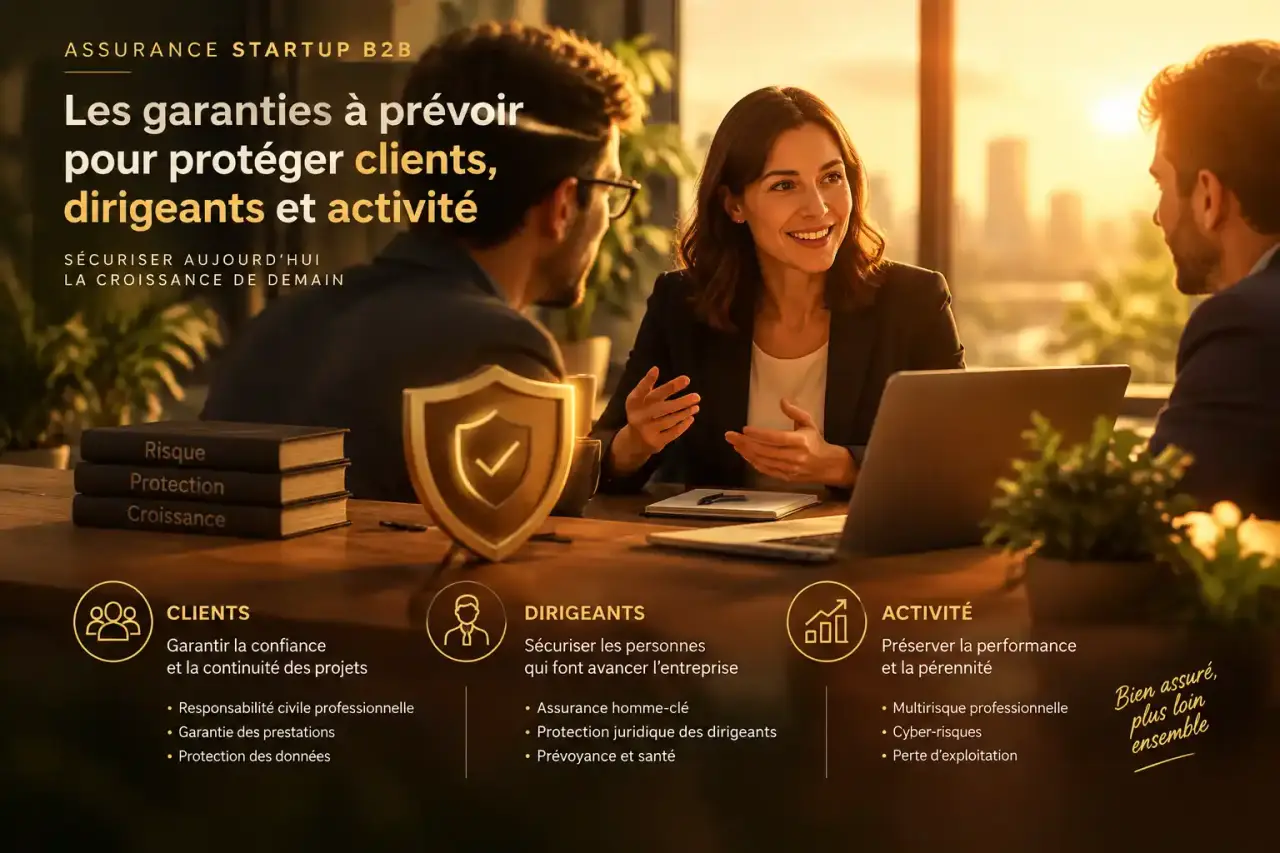
Une assurance startup B2B doit protéger bien plus qu’un ordinateur ou un bureau. Dès qu’une jeune entreprise vend un logiciel, du conseil, de l’intégration ou une prestation récurrente à d’autres sociétés, elle s’expose à des demandes d’indemnisation, à des exigences contractuelles et à des interruptions d’activité coûteuses. La couverture doit évoluer avec les engagements commerciaux, les effectifs et le niveau d’exposition de l’entreprise.
Partir des engagements pris envers vos clients B2B
Dans une relation B2B, l’assurance renforce souvent la crédibilité commerciale. Un client peut demander une attestation de responsabilité civile professionnelle avant la signature, imposer un niveau de couverture dans un contrat-cadre ou vérifier les dispositifs de sécurité prévus pour ses données. La bonne question n’est donc pas seulement « quelle assurance souscrire ? », mais quels engagements l’entreprise a réellement pris.
La RC Pro, socle des prestations intellectuelles et numériques
La responsabilité civile professionnelle, ou RC Pro, couvre les conséquences financières d’un dommage causé à un client ou à un tiers dans le cadre de l’activité. Pour une startup SaaS, une agence, un cabinet de conseil ou un intégrateur, elle peut intervenir après une mise en cause liée à une erreur, un retard, une omission ou un préjudice allégué dans l’exécution de la prestation. Elle ne remplace pas l’analyse du contrat client. Il faut vérifier que l’activité déclarée, les pays concernés, les montants garantis et les prestations sous-traitées correspondent bien à la réalité.
Lire les contrats clients avant de choisir les plafonds
Les clauses de responsabilité, les pénalités, les obligations de résultat, la confidentialité et les exigences d’assurance fournissent une grille de lecture concrète. Une couverture insuffisante peut créer un écart entre ce que la startup promet et ce que son assureur accepte d’indemniser. À l’inverse, assurer des risques inexistants alourdit inutilement le budget. Avant de demander un devis, réunissez les principaux contrats, les conditions générales, la répartition entre développement interne et sous-traitance, ainsi que la liste des clients les plus sensibles.
Le dispositif repose sur un noyau de dépendances : une même prestation peut relier le code d’un développeur, l’hébergement d’un prestataire, les données d’un client et la validation d’un dirigeant. Un incident technique peut alors devenir un désaccord contractuel, financier et réputationnel. Cartographier ces dépendances aide à distinguer ce qui relève de la RC Pro, de la cyber-assurance, des garanties contractuelles du fournisseur et des procédures internes de continuité.
Associer chaque risque à la garantie réellement utile
Une assurance startup B2B adaptée n’est pas une juxtaposition de produits. Elle associe chaque exposition à une garantie, à un bénéficiaire et à des limites connues. Le tableau suivant aide à hiérarchiser les protections à examiner.
| Risque ou besoin | Garantie à étudier | Personnes ou biens concernés | Tarif indicatif mensuel observé |
|---|---|---|---|
| Erreur, retard ou préjudice lié à une prestation | RC Pro | Société, collaborateurs, clients et tiers | 8,75 € |
| Virus, attaque informatique ou vol de données | Assurance cyber-risque | Systèmes, données confidentielles, activité | 41,58 € |
| Mise en cause personnelle d’un mandataire social | Responsabilité des dirigeants et mandataires sociaux (RCMS) | Fondateurs et dirigeants | 20,44 € |
| Perte involontaire d’emploi du dirigeant | Chômage du dirigeant | Dirigeant | 46,28 € |
| Indisponibilité d’une personne déterminante | Assurance homme clé | Entreprise et personne clé | 3,35 € |
| Vol, incendie ou dommage dans les locaux | Multirisque professionnelle, bureau ou local | Locaux, mobilier, matériel | 15,50 € |
| Frais de santé des salariés | Mutuelle entreprise | Salariés | 19,98 € |
| Décès, invalidité ou incapacité des salariés | Prévoyance entreprise | Salariés | 6,77 € |
| Litige devant le conseil de prud’hommes | Assurance litiges sociaux | Entreprise et salariés | 43,33 € |
Ces montants sont des repères, pas des tarifs personnalisés. La prime dépend notamment de l’activité, du chiffre d’affaires, des effectifs, des montants de garantie, de l’historique des sinistres, de l’exposition internationale et des mesures de sécurité en place. Comparez les franchises, plafonds, exclusions et délais de carence ligne par ligne avant toute souscription.
Cyber : assurer l’incident, pas seulement le matériel
La cyber-assurance vise les conséquences d’une cyberattaque, d’un virus, d’une perte de données ou d’un accès non autorisé à des informations sensibles. Pour une startup B2B, la couverture peut concerner l’interruption du service, les frais de réponse à incident, la restauration des données ou la gestion d’une notification. Le contrat doit être confronté à l’architecture réelle : outils cloud, accès administrateurs, télétravail, sous-traitants, sauvegardes et données confiées par les clients. Une police cyber ne dispense jamais d’une gestion rigoureuse des accès et des sauvegardes.
Ne pas oublier les fondateurs, les salariés et les lieux de travail
La croissance déplace les risques. Un fondateur seul doit sécuriser ses engagements professionnels. Une équipe hybride doit aussi protéger ses salariés, son matériel et son organisation RH. Les garanties choisies doivent suivre le passage de la création au recrutement, puis aux phases de croissance ou d’internationalisation.
RCMS, chômage du dirigeant et homme clé : trois finalités distinctes
La RCMS protège le dirigeant ou le mandataire social lorsqu’il est personnellement mis en cause dans l’exercice de ses fonctions. L’assurance chômage du dirigeant répond à une autre logique : préserver un revenu en cas de perte involontaire d’emploi, selon les conditions prévues au contrat. L’assurance homme clé indemnise l’entreprise si le décès ou l’incapacité d’une personne essentielle fragilise son activité. Ces protections couvrent donc trois besoins différents : responsabilité personnelle, revenu du dirigeant et continuité de l’entreprise.
Télétravail, protection collective et litiges sociaux
Le matériel utilisé hors des locaux, les connexions domestiques et la dispersion des documents justifient d’examiner l’assurance télétravail, proposée à partir de 13,66 € par mois dans certaines offres. Côté RH, la mutuelle entreprise participe au remboursement des frais de santé non couverts par la Sécurité sociale, tandis que la prévoyance couvre notamment les risques de décès, d’invalidité ou d’incapacité. Une garantie dédiée aux litiges sociaux peut accompagner un différend porté devant le conseil de prud’hommes. Son tarif indicatif observé est de 43,33 € par mois.
Comparer les devis sans se laisser guider par le seul prix
Un devis utile détaille les garanties et les conditions qui détermineront l’indemnisation en cas de sinistre. Comparez plusieurs assureurs ou sollicitez un courtier capable d’étudier les offres disponibles, surtout si l’activité combine logiciel, conseil, données sensibles et sous-traitance.
- Activité assurée : vérifiez que chaque prestation vendue est explicitement compatible avec le contrat.
- Plafonds et sous-limites : rapprochez-les des engagements pris auprès de vos plus grands clients.
- Franchise et exclusions : mesurez le reste à charge et les scénarios non couverts.
- Territorialité : contrôlez les pays couverts si vous servez des clients étrangers.
- Évolutivité : anticipez le recrutement, la levée de fonds, les nouveaux locaux ou le lancement d’une offre plus exposée.
Certains métiers imposent une attention particulière. Les professionnels du bâtiment doivent notamment étudier l’assurance décennale, dont la couverture peut concerner des dommages survenant jusqu’à dix ans après la livraison des travaux. Son tarif indicatif observé est de 129,33 € par mois. Pour une startup qui n’exerce pas dans ce secteur, cette dépense n’a pas lieu d’être. Le sur-mesure commence par l’exclusion des garanties inutiles.
Obtenir un devis et piloter ses contrats au quotidien
Une souscription digitalisée accélère la collecte des informations, la signature électronique et l’accès aux documents, mais elle ne remplace pas un questionnaire soigneusement rempli. Préparez une présentation précise de l’activité, le chiffre d’affaires, les effectifs, les locaux, les principaux contrats clients, les mesures de cybersécurité et les sinistres éventuels. Ces éléments permettent d’obtenir une proposition plus fidèle au risque réel et de comparer plus facilement les garanties.
Après souscription, un espace client doit simplifier l’accès aux attestations, contrats, appels de prime et avenants. Il doit aussi permettre de déclarer un sinistre et d’en suivre le traitement. À chaque changement majeur, nouvelle offre, recrutement, télétravail généralisé, internationalisation ou signature d’un contrat stratégique, relisez les garanties. Une assurance adaptée à la création peut devenir insuffisante dès que la startup prend des engagements plus importants.